
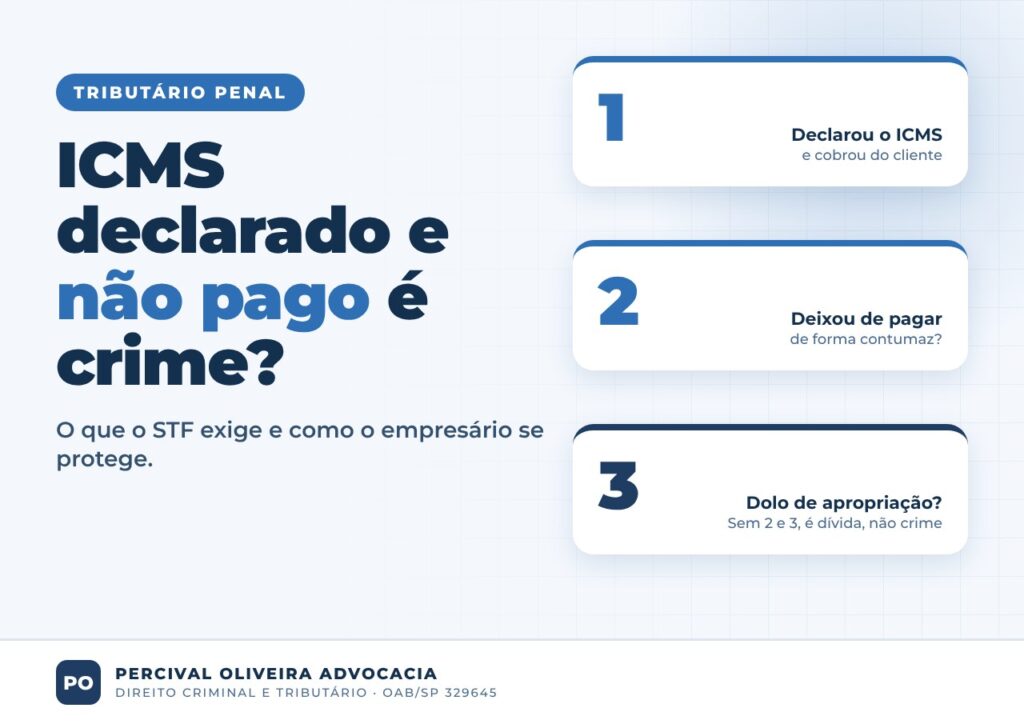
ICMS declarado e não pago não é crime automaticamente. O STF entende que o crime do art. 2º, II, da Lei 8.137/1990 exige duas coisas: que o não pagamento seja contumaz (reiterado, habitual) e que haja dolo de apropriação, isto é, a intenção de ficar com o dinheiro do imposto que o empresário cobrou do cliente. Um atraso isolado, por falta de caixa, em regra não basta.
Resposta direta: ICMS declarado e não pago é crime?
- Declarou e não pagou, uma vez: em regra, é dívida tributária (cobrança, multa, execução fiscal), não crime.
- Deixou de recolher de forma reiterada, mês após mês, mantendo o valor cobrado dos clientes: o risco de denúncia criminal é real.
- Quem precisa provar a intenção: o Ministério Público. Na visão defendida neste artigo, o simples inadimplemento não prova dolo.
- Pagar resolve? O pagamento integral do débito pode extinguir a punibilidade, conforme a lei. Ele não apaga o risco de ser denunciado enquanto não ocorre.
O texto abaixo explica cada ponto em linguagem direta, para quem toca uma empresa e precisa decidir o que fazer quando o caixa aperta.
O que a lei diz sobre o ICMS declarado e não pago
O art. 2º, II, da Lei 8.137/1990 pune quem deixa de recolher, no prazo legal, valor de tributo ou de contribuição social que foi descontado ou cobrado de outra pessoa, na qualidade de sujeito passivo, e que deveria chegar aos cofres públicos. A pena é de detenção de 6 meses a 2 anos, e multa. O texto segue em vigor, sem alterações.
Na prática, o caso mais comum é o do ICMS: o preço que o cliente paga já embute o imposto, e a empresa apenas o recolhe ao Estado. Por isso o Fisco e o Ministério Público enxergam o não repasse como se a empresa tivesse ficado com dinheiro que não era dela.
Porém, a lei, lida de forma literal, não fala em intenção. Por isso, se bastasse não pagar, qualquer empresário com dívida declarada de ICMS seria criminoso. Assim, a jurisprudência e a doutrina colocaram limites.
O que o STF decidiu sobre o ICMS declarado e não pago
Em dezembro de 2019, o Plenário do STF decidiu, por 7 votos a 3, que o contribuinte que deixa de recolher o ICMS cobrado do adquirente de forma contumaz e com dolo de apropriação incide no art. 2º, II, da Lei 8.137/1990. Dois requisitos, portanto:
- Contumácia: o não recolhimento precisa ser habitual, repetido. Um mês isolado não configura.
- Dolo de apropriação: a vontade consciente de ficar com o valor do imposto, e não apenas a incapacidade momentânea de pagar.
Depois dessa decisão, a Sexta Turma do STJ aplicou o mesmo critério e absolveu um contribuinte que deixou de pagar o ICMS em um único mês, por entender que a conduta não era contumaz e, por isso, não era crime.
Além disso, a lei não fixa um número mínimo de meses para a contumácia. Por isso, o juiz analisa cada caso pelo conjunto: quantos meses, valores, histórico da empresa, se houve parcelamento, se havia caixa e o que foi feito com ele.
Faltou dinheiro no caixa: ainda assim é crime?
Porém, a dificuldade financeira real não torna o não pagamento invisível, mas é argumento central de defesa. Se a empresa não recolheu porque não tinha como pagar, e não porque decidiu usar o dinheiro do imposto em proveito próprio, falta o dolo de apropriação. Por exemplo, em crises gerais, como a da pandemia de COVID-19, muitas empresas deixaram de pagar tributos que haviam declarado, e tratar todas como criminosas seria injusto.
O ponto de atenção: a dificuldade precisa ser demonstrável. Quem alega falta de caixa precisa conseguir mostrar, com documentos, que ela existia.
| O que ajuda a mostrar que não houve apropriação | O que pesa contra |
|---|---|
| Queda de faturamento documentada | Retiradas de lucros ou pró-labore altos nos meses sem recolhimento |
| Pagamento de salários e fornecedores essenciais para manter a empresa | Compra de bens pessoais ou patrimônio em nome dos sócios no mesmo período |
| Pedido de parcelamento ou negociação com o Fisco | Negócio mantido só “no papel”, sem operação real |
| Declarações em dia, sem ocultar nada | Padrão repetido de não pagar o mesmo tributo, mês após mês |
Como a acusação precisa provar o crime
Para condenar, o Estado precisa provar duas coisas: que a empresa cobrou o tributo e não o recolheu (a materialidade) e que o responsável agiu com a intenção de se apropriar dele (o dolo). A primeira costuma ser simples, porque a própria declaração da empresa e a cobrança fiscal a documentam.
Já a segunda é a difícil, e é a tese central do estudo que originou este artigo: o dolo não se presume a partir do simples inadimplemento. As provas se dividem em dois tipos:
- Provas diretas: documentos, testemunhas, perícias, e-mails, extratos que mostram o que a empresa fez com o dinheiro.
- Provas indiretas (indícios e presunções): conclusões tiradas de outros fatos, como “declarou e não pagou, logo quis ficar com o dinheiro”.
Por isso, na visão aqui defendida, indícios e presunções não bastam para uma condenação por esse crime. O Ministério Público precisa demonstrar a inadimplência sistemática e o modus operandi com provas diretas. Essa é a posição de quem defende o contribuinte. Mas nem todos os juízes a adotam com a mesma intensidade.
Presunção de inocência no ICMS declarado e não pago: a dúvida favorece o empresário
A Constituição (art. 5º, LVII) diz que ninguém será considerado culpado até o trânsito em julgado de sentença penal condenatória. Na prática, isso significa que quem acusa tem o ônus de provar, e que a dúvida deve levar à absolvição.
Aplicado ao ICMS declarado e não pago: se a empresa apurou e declarou o tributo corretamente, não escondeu nada do Fisco e há dúvida razoável sobre a intenção de se apropriar, o caso tende a ser de atipicidade, isto é, o fato não se encaixa no crime. O empresário responde na esfera tributária (cobrança, juros, multa), mas não na criminal.
Porém, essa proteção não é automática. Ela depende de a defesa organizar, desde o início, a documentação que explica o que aconteceu.
Pagar extingue o crime? E o que mudou com o devedor contumaz
A Lei 10.684/2003 (art. 9º) prevê que o parcelamento do débito suspende a pretensão punitiva do Estado e que o pagamento integral dos tributos e acessórios extingue a punibilidade nos crimes do art. 2º da Lei 8.137/1990. Por isso, é a saída mais importante para o empresário que quer encerrar o risco criminal.
Em 2026, a Lei Complementar 225 acrescentou duas ressalvas a esse artigo: o benefício não se aplica ao agente declarado devedor contumaz em decisão administrativa definitiva e inscrito no Cadin, e deixar de ser considerado contumaz depois não apaga os atos praticados no período em que era assim considerado.
Em outras palavras: quem regulariza cedo e age de boa-fé segue com o caminho aberto. Quem acumula débitos de forma reiterada e é formalmente enquadrado como devedor contumaz perde essa porta de saída.
O que o empresário deve fazer
- Declare sempre, mesmo sem ter como pagar. Declaração em dia e correta é a base da defesa de que não houve ocultamento.
- Procure o parcelamento assim que perceber que não vai conseguir recolher. Ele suspende a pretensão punitiva enquanto estiver em dia.
- Guarde a prova da crise: balanços, extratos, queda de faturamento, folha de pagamento, cartas de bancos.
- Evite retiradas de lucro ou gastos pessoais nos meses em que o imposto não foi pago.
- Não deixe o não recolhimento virar rotina. Meses seguidos são o que caracteriza a contumácia.
- Ao receber intimação, notificação fiscal ou convite para depor, procure um advogado antes de responder.
- Se o negócio tem vários sócios ou administradores, defina por escrito quem responde pelo recolhimento. A responsabilidade penal é pessoal e depende da participação de cada um.
Perguntas frequentes
ICMS declarado e não pago é crime?
Não automaticamente. Segundo o STF, o crime exige não recolhimento contumaz e dolo de apropriação.
Atrasar um mês de ICMS declarado e não pago gera processo criminal?
O atraso isolado, em regra, é dívida tributária. O STJ já absolveu contribuinte por não recolhimento em um único mês.
Qual a pena do crime do art. 2º, II, da Lei 8.137/1990?
Detenção de 6 meses a 2 anos, e multa.
Quem pode ser responsabilizado: a empresa ou o sócio?
A responsabilidade penal é de pessoas físicas. Sócios e administradores podem responder, na medida da participação de cada um (art. 11 da Lei 8.137/1990).
Pagar o ICMS declarado e não pago encerra o risco criminal?
O pagamento integral extingue a punibilidade, e o parcelamento suspende o processo enquanto estiver em dia (Lei 10.684/2003, art. 9º). Há ressalva para o devedor contumaz formalmente declarado.
Falta de dinheiro afasta o crime no ICMS declarado e não pago?
Pode afastar o dolo de apropriação, desde que a empresa a comprove com documentos.
Sobre este artigo
Este texto é uma adaptação, em linguagem acessível e atualizada, do trabalho de conclusão da pós-graduação em Direito Tributário do IBET, de autoria de Percival Oliveira, que analisou as provas necessárias para configurar o crime do art. 2º, II, da Lei 8.137/1990. As conclusões sobre prova do dolo e presunção de inocência são a tese defendida pelo autor. Este conteúdo tem caráter informativo e não substitui a análise de um caso concreto por advogado. Veja outros conteúdos no blog do escritório.
Percival Oliveira Advocacia · Direito Criminal e Tributário-Penal · OAB/SP 329645
Fontes
- Lei 8.137/1990 — Planalto
- Lei 10.684/2003, art. 9º (com alterações da LC 225/2026) — Planalto
- STF fixa tese sobre criminalização de dívida de ICMS declarado — Consultor Jurídico, 18/12/2019
- Após STF, Sexta Turma define que falta de contumácia no não recolhimento de ICMS afasta crime — STJ, 13/11/2020